信託型ストックオプションは、かつてスタートアップの人材獲得を支える切り札として広く使われていました。
しかし2023年に国税庁が「行使益は給与所得にあたる」という見解を示したことで、前提が根本から崩れます。すでに導入している企業は源泉所得税の負担をどう処理するのか、これから報酬制度を設計する企業は何を選ぶべきなのか、判断を迫られたまま時間だけが過ぎているケースも少なくありません。
この記事では、信託型ストックオプションの仕組みと課税関係を整理したうえで、導入済み企業がとるべき実務対応、税制適格ストックオプションへ切り替えられる条件、そして2026年3月に提起された還付請求訴訟までを、一次情報にあたりながら解説します。
- 信託型ストックオプションの行使益は、権利行使日の属する年分の給与所得として課税され、発行会社に源泉徴収義務が生じる
- 一定の要件を満たせば信託型でも税制適格ストックオプションとして認められ、国税庁のQ&Aに8つの要件が明示されている
- 2026年3月、導入企業が国を相手に源泉所得税の還付を求めて提訴しており、解釈は司法の判断に委ねられた
信託型ストックオプションとはsection
まず、信託型ストックオプションがどのような制度なのかを、ストックオプションそのものの意味や分類を確認しながら整理していきます。
そもそもストックオプションとは何か
ストックオプションとは、あらかじめ決められた価格で、一定の期間内に自社の株式を購入できる権利のことをいいます。法的には会社法上の新株予約権のうちの1つとして位置づけられます。
重要なのは、会社が渡すのは「株式」そのものではなく「株式を取得する権利」だという点です。権利を受け取った役職員は、会社の株価が上がった後にその権利を行使し、安い価格で株式を取得できます。取得した株式を市場で売却すれば、権利行使価額と売却価額の差額が利益になります。
会社にとっては、現金を支出せずに将来の成長期待を報酬として渡せる手段になります。また権利行使の際には役職員から会社へ払込みがなされるため、通常の新株予約権と同じくエクイティファイナンスとしての機能も持ちます。
信託型ストックオプションの定義と位置づけ
信託型ストックオプションとは、発行会社が発行するストックオプションを、信託というしくみを介して役員や従業員に交付する方法をいいます。
通常のストックオプションでは、会社が対象者を名指しして直接付与します。これに対して信託型では、会社はいったん信託会社などの受託者にまとめてストックオプションを割り当て、受託者がそれを信託財産として保管します。そして信託期間が終わった時点で、貢献度に応じて役職員に交付します。
この「いったん受託者に預ける」という一手間が、後で述べるさまざまなメリットを生み出しました。同時に、その一手間があるからこそ課税関係の解釈が割れ、大きな混乱を招くことにもなりました。
なお信託型ストックオプションには、発行原資を誰が拠出するかによって2つの型があります。創業者やオーナーが自己資金で拠出する第三者拠出型と、発行会社自身が拠出する発行会社拠出型です。
2014年に登場したのは前者で、後者は2022年9月にリリースされた比較的新しい型になります。この記事では、特に断りがない限り第三者拠出型を前提に説明します。
ストックオプションは4種類に分けて考える
実務では、ストックオプションを次の4つに分けて考えると整理しやすくなります。
| 種類 | 付与時の対価 | 行使時の課税 | 売却時の課税 |
|---|---|---|---|
| 税制適格ストックオプション | 無償 | 課税なし(繰延べ) | 譲渡所得として約20% |
| 税制非適格ストックオプション (無償・有利発行型) | 無償 | 給与所得として最大約55% | 譲渡所得として約20% |
| 有償ストックオプション | 適正な時価で有償 | 課税なし | 譲渡所得として約20% |
| 信託型ストックオプション | 役職員の負担なし | 給与所得として最大約55% | 譲渡所得として約20% |
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
税制適格ストックオプションは、租税特別措置法29条の2が定める要件を満たすことで、行使時の給与課税が売却時まで繰り延べられるものです。要件を1つでも外すと税制非適格となり、行使した年の給与所得として総合課税の対象になります。
信託型ストックオプションは、このうちどれに分類されるのかが長らく議論の的でした。結論として国税庁は、税制非適格ストックオプションの一類型として扱う立場を示しています。
なぜ信託型が広く使われるようになったのか
信託型ストックオプションが普及した背景には、従来型では解決できない課題がありました。
1つは、付与対象者を後から決められないという問題です。通常のストックオプションは発行時点で誰に何個割り当てるかを確定させる必要があります。そのため、発行後に入社した優秀な人材には渡せません。結果として、付与対象は勤続年数の長い社員に偏り、採用の武器として使いにくい状態が続いていました。
2つめは、株価が上がってから発行すると行使価額が高くなり、受け取る側のうまみが減ってしまう点です。アーリーステージで発行した権利のほうが、行使価額が低く抑えられます。
3つめは、個々人の貢献度を細かく反映させにくいという点です。役職やポジションごとにまとめて付与することはできても、一人ひとりの成果に応じた配分は事務負担が大きすぎて現実的ではありませんでした。
信託型ストックオプションは、株価が低い早い段階でまとめて発行して受託者に預けておき、その後の貢献度をポイントで蓄積して、信託期間満了時に配分するという設計でこれらを一度に解決しました。
新入社員でも同じ基準で評価され、退職した人には渡さずに済みます。この使い勝手のよさが、スタートアップやベンチャー企業を中心に広く受け入れられた理由です。
信託型ストックオプションの仕組みとフローを5ステップで理解section
信託型ストックオプションは、複数の当事者が段階を追って動くことで成り立ちます。登場人物とお金の流れを押さえておくと、後の課税の議論がぐっと理解しやすくなります。
委託者・受託者・受益者という三者が登場する
信託というしくみには、必ず次の三者が登場します。
- 委託者:財産を預ける人。信託型ストックオプションでは、創業者やオーナー、あるいは発行会社自身がこれにあたります
- 受託者:預かった財産を管理・処分する人。信託会社や管理信託会社、顧問税理士などが務めます
- 受益者:信託財産から利益を受け取る人。信託型ストックオプションでは、ポイントを獲得した役員や従業員がこれにあたります
信託型ストックオプションの特徴は、信託を組成した時点では受益者がまだ決まっていないという点にあります。誰が受益者になるかは、信託期間中の貢献度を見てから決めます。
この「受益者が後から決まる」という構造が、付与対象者の後決めを可能にしている一方で、税務上は法人課税信託に該当するという扱いにつながっています。
発行から株式売却までの流れをたどる
実際の流れは、おおむね次の5つのステップで進みます。
- 委託者が受託者に金銭を信託する。委託者は発行会社、あるいは創業者やCEOなどのオーナーです
- 受託者は、その金銭を原資として発行会社に払い込み、適正な時価でストックオプションを購入する。発行会社は受託者にストックオプションを割り当てる
- 発行会社は、信託期間中に会社へ貢献した役職員を受益者に指定し、蓄積されたポイントに応じてストックオプションを付与する
- ストックオプションを受け取った役職員が権利を行使し、発行会社の株式を取得する
- 取得した株式を市場で売却し、差益を得る
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
受託者となる管理信託会社は、信託型ストックオプションの導入支援を行う民間企業が担っており、一時期は1つの市場を形成するほどの広がりを見せていました。
オーナーが発行原資を拠出するのはなぜか
信託型ストックオプションは有償ストックオプションを基礎としているため、割当てを受ける受託者が発行価額を払い込む必要があります。しかし、中間に立つ受託者が自腹で立て替えるのは筋が通りません。
そこで、第三者拠出型では創業者やオーナーが発行原資を拠出します。オーナーが出した資金を受託者がそのまま払い込む形になるため、見せ金にあたるのではないかという疑問が生じそうですが、拠出分がオーナーにすぐ返還される性質のものではないため、その問題は生じないと整理されています。
ポイント付与から信託受益権の交付へ進む
信託期間が満了するまでの間、会社はあらかじめ定めた基準に従って役職員にポイントを付与していきます。このポイントが、将来ストックオプションを受け取るための交換価値になります。
基準の中身は会社ごとに異なりますが、業績への貢献度や人事評価の達成度合いを反映させるのが一般的です。信託期間が満了すると、蓄積されたポイントが集計され、その数に応じた信託受益権が交付されます。これによって受益者となった役職員が、ストックオプションの付与を受けることになります。
つまり信託型ストックオプションでは、ポイント付与の基準づくりそのものが制度の成否を左右します。基準が曖昧なまま導入すると、かえって不公平感を生んで士気を下げかねません。
発行会社拠出型という派生型も知っておく
2022年9月、コタエル信託株式会社から発行会社拠出型の新株予約権信託がリリースされました。同社が「オプションプール信託」として商標登録している型です。
仕組みは第三者拠出型とほぼ同じですが、発行会社自身が受託先と信託契約を締結し、発行会社の資金を信託金として拠出する点が異なります。その後の新株予約権の割当てから権利行使までの流れは第三者拠出型と変わりません。
第三者拠出型では、CEO個人や資金力のあるオーナーを探す必要があり、資金に余裕のないスタートアップにとってはハードルが高い面がありました。発行会社拠出型であれば自社の資金の範囲で発行できるため、導入しやすさが大きく変わります。
ほかにも、受益者を一定期間ごとに柔軟に決められる点や、発行会社自身が受益者指定権を持てる点がメリットとして挙げられています。
信託型ストックオプションの激震|国税庁はなぜ給与所得と判断したのかsection
信託型ストックオプションは、柔軟なインセンティブ設計に加えて税負担も抑えられる制度として支持を集めていました。その前提を覆したのが、2023年の国税庁の見解です。ここでは何が示され、どのような理屈だったのかを確認します。
信託型ストックオプションによる所得は「譲渡所得」ではなく「給与所得」
2023年2月20日の衆議院予算委員会(第三分科会)での質疑応答における国税庁次長の発言部分のコアは、次の通りです。
発行法人が役員等に付与するストックオプションにつきましては、一般的な課税関係を申し上げますと、当該ストックオプションが税制適格ストックオプションに該当する場合、それから役務提供の対価に該当しない場合、これらの場合を除きまして、ストックオプションを行使した日の属する年分の給与所得として取り扱っているところでございます。
引用元:衆議院インターネット審議中継より、土田慎議員の部分
信託にストックオプションを付与していることから、役員等の給与所得として課税されないのではないかとの見解があることは承知しておりますが、その信託型ストックオプションが役員等への付与を目的としたおのである場合には、実質的に役員等に付与したと認めらられると考えられますことから、国税庁と致しましては、ストックオプションを行使した日の属する年分の給与所得として該当するものと考えているところでございます。・・・
要約すると、
- 一般論として、ストックオプションに係る課税所得は、いわゆる税制適格ストックオプションに該当する場合等を除き、ストックオプション行使日の属する年分の給与所得として取り扱われる
- このことは、信託先にストックオプションを付与していることで形式上役員等へのストックオプション付与にならない場合であっても、最終的に役員等へのストックオプション付与を目的とする限り実質的には同様であるため、ストックオプション行使日の属する年分の給与所得に該当する
という2点であるといえます。
なお、詳細な発言内容をまとめたものとして、次のツイートが参考になります。
そして、上記衆議院予算委員会での質疑応答からおよそ3か月後の5月下旬、国税庁は上記の見解を含む内容を正式に公表しました。
骨子としては、次の通りまとめられています。
- 当該信託(法人課税信託)には、組成時に受益者が存在しないことから、発行会社又は発行会社の代表取締役等が信託会社に信託した金銭に対して、法人課税が行われることとなります。
- 信託会社が税制非適格ストックオプション(信託型)を適正な時価(50)で購入した場合、経済的利益が発生しないことから、課税関係は生じません。
- 発行会社が役職員を受益者に指定して、役職員に当該ストックオプションを付与した場合の経済的利益については、課税関係は生じません(所法67の3②)。
(注)役職員は、信託が購入の際に負担した50を取得価額として引き継ぐこととなります(所法67の3①)。 - 役職員が当該ストックオプションを行使して発行会社の株式を取得した場合、その経済的利益は、給与所得となります(所法28、36②、所令84③)。
(前掲・国税庁Q&A 4頁)
そして、特に衆議院予算委員会での質疑応答に関わる問題意識の部分として、業界内で信託型ストックオプションが行使時の「給与所得」には該当せず、譲渡時における「譲渡所得」として取り扱われるといった見解に対する言及がなされました。
税制非適格ストックオプション(信託型)については、
信託が役職員にストックオプションを付与していること、信託が有償でストックオプションを取得していることなどの理由から、上記の経済的利益は労務の対価に当たらず、「給与として課税されない」との見解がありますが、
・実質的には、会社が役職員にストックオプションを付与していること、役職員に金銭等の負担がないことなどの理由から、上記の経済的利益は労務の対価に当たり、「給与として課税される」こととなります。
(前掲・国税庁Q&A 5頁(注3)より)
見解提示に至るまでの経緯
このような見解提示に至るまでの経緯を表にまとめると、次のようになります。
| 業界の動き | 国税庁の動き | |
|---|---|---|
| 2014年9月 | 漆間総合法律事務所の松田良成弁護士と山田昌史氏によって考案された信託型ストックオプションのスキームが、旬刊商事法務No.2042、2043で発表される | |
| 2015年6月16日 | 上場前に信託型ストックオプションを導入した株式会社ヘリオスが東証マザーズ(当時)に上場 | |
| 2020年10月2日 | コタエル信託株式会社が、信託型ストックオプションの受託者業務を開始 | |
| 2023年2月20日 | 2023年2月20日に行われた衆議院予算委員会における自民党土田議員による質疑に対する国税庁次長の応答で、信託型ストックオプションが給与所得として扱われる旨が示される | |
| 2023年5月29日 | ストックオプションに関する課税取扱いについて、信託型ストックオプションの課税所得区分が給与所得であることについて公表 |
Q&Aで整理された4つの課税関係
現行のQ&Aでは、信託型ストックオプションの課税関係が段階ごとに次のように整理されています。
| 段階 | 課税の取扱い |
|---|---|
| 信託の組成時 | 受益者が存在しないため法人課税信託に該当し、信託した金銭に法人課税が行われる |
| 信託会社によるストックオプション購入時 | 適正な時価で購入する限り経済的利益は発生せず、課税関係は生じない |
| 役職員を受益者に指定して付与した時 | 課税関係は生じない。役職員は信託が負担した購入価額を取得価額として引き継ぐ |
| 役職員が権利を行使した時 | 経済的利益は給与所得となり、発行会社に源泉徴収義務が生じる |
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
なおこのQ&Aは、2023年5月の初版公表後、2023年7月と2024年11月の2回にわたって改訂されています。現行版は令和6年11月13日付で、令和6年11月1日時点の法令・通達等にもとづいて作成されたものです。初版を参照している解説記事も残っているため、実務で確認する際は最新版にあたってください。
見解が過去にさかのぼって適用される理由
実務上もっとも重い論点は、この見解が公表時点から将来に向けて適用されるものではないという点です。
国税庁が示したのは新しいルールではなく、もともとそう解釈すべきだったという整理です。そのため、公表前に権利行使が行われていた分についても、行使した年分の給与所得として扱われることになります。
従来の理解にもとづいて税務処理を済ませていた企業は、過去にさかのぼって源泉所得税を納付しなければなりません。
この遡及の重さが、2023年の混乱の中心にありました。次章では、具体的にどの程度の負担になるのかを見ていきます。
信託型ストックオプションに対する企業側の対応の動きsection
上記の国税庁による見解公表を受け、企業側としてはどのような対応がなされているでしょうか。
源泉徴収として企業側が負担|行使時と譲渡時で二重に課税される
信託型ストックオプションでは、課税されるタイミングが2回あります。
1回目は権利行使時です。行使時の株価から、信託が購入時に負担した価額と権利行使価額を差し引いた金額が、給与所得として総合課税の対象になります。給与所得は他の所得と合算して累進税率が適用されるため、所得税の最高税率45%に住民税10%が加わり、最大で約55%の税率になります。
2回目は株式の譲渡時です。譲渡時の株価から行使時の株価を差し引いた金額が株式譲渡益となり、20.315%の税率で分離課税されます。
かつて業界内で共有されていた理解では、課税は譲渡時の1回だけで、税率も約20%で済むはずでした。その前提が崩れたことで、税負担が大きく変わったわけです。
具体的な金額でシミュレーションする
国税庁のQ&Aは、次の数値例で計算方法を示しています。株価の単位は金額そのものではなく、関係を示すための数値です。
| 時点 | 株価等 |
|---|---|
| 信託会社によるストックオプション購入時 | 株価200、購入価額50 |
| 役職員への付与時 | 株価600 |
| 権利行使時 | 株価800(権利行使価額200) |
| 株式の譲渡時 | 株価1,000 |
この場合、権利行使時の経済的利益は、行使時の株価800から、取得価額として引き継いだ50と権利行使価額200の合計250を差し引いた550になります。この550が給与所得です。株式を売却した際の譲渡益は、譲渡時の株価1,000から行使時の株価800を差し引いた200となります。
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
この比率を実際の金額に置き換えてみます。仮に行使益が5,500万円だったとすると、他の給与所得と合算した結果として最高税率が適用される場合、住民税を含めた税額はおよそ3,000万円規模になります。
譲渡益がこれとは別に2,000万円生じれば、そこにさらに20.315%が課されます。従来の理解どおり譲渡所得だけで済んでいたと考えていた人にとっては、想定の3倍近い負担になるということです。
納税資金が株式より先に必要になる
さらに厄介なのが、課税されるタイミングと現金が手に入るタイミングのずれです。
権利行使をして株式を取得した時点では、手元にあるのは株式であって現金ではありません。ところが税金は現金で納める必要があります。上場企業であれば取得した株式を売却して納税資金をつくれますが、未上場企業の株式は簡単には換金できません。
つまり未上場の段階で権利行使をすると、売れない株式を抱えたまま多額の納税義務だけが先に発生する事態が起こりえます。信託型ストックオプションに限らず、税制非適格ストックオプション全般に共通する構造的な問題であり、行使のタイミングを設計する際にもっとも注意すべき点です。
信託型ストックオプション導入済み企業は今すぐ何をすべきかsection
すでに信託型ストックオプションを導入している企業は、状況に応じて対応が分かれます。順に整理していきます。
状況別の対応を早見表で確認する
自社がどの状態にあるかで、優先すべきアクションは変わります。
| 自社の状況 | とるべき対応 |
|---|---|
| 権利行使済み・源泉所得税未納付 | 速やかに源泉所得税を納付する。一時に納められない場合は納税の猶予を税務署に相談する |
| 権利行使済み・納付済み | 会計上の関連損失の計上と開示、被付与者への求償の要否を整理する |
| 交付済み・未行使 | 行使前であれば給与課税は生じていない。行使計画の見直しと、税制適格への切替えの余地を検討する |
| 信託が保有・未交付 | 税制適格ストックオプションとして組み直せるかを最優先で検討する |
| 未導入 | 税制適格ストックオプションや有償ストックオプションなど、他のスキームで設計する |
ポイントは、権利行使が済んでいるかどうかで対応がはっきり分かれることです。まだ行使されていなければ、設計を変える余地が残っています。
源泉所得税を会社が負担するか被付与者に求めるか
すでに権利行使が行われ、源泉所得税を納付していないことが判明した場合は、速やかに納付する必要があります。そのうえで、納付した源泉所得税は権利行使をした本人に求償することができます。
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
ここで多くの企業が悩むのが、本人に請求するのか会社が負担するのかという判断です。従来の理解を前提に制度を設計したのは会社側であり、役職員に責任を求めにくいという事情があります。実際、被付与者に負担させず会社が負担するという対応をとった企業も少なくありません。
ただし、会社が求償しないと決めた場合には注意が必要です。求償しないこととした時点で、本人に債務免除による経済的利益を与えたことになります。その結果、税額相当額を手取額とする給与や報酬を追加で支払ったものとみなされ、その支払額についてグロスアップ計算を行った源泉所得税がさらに発生します。つまり、会社が肩代わりすると決めた瞬間に、負担はもう一段増えるということです。
会社負担とするか本人求償とするかは、資金繰り、役員報酬としての扱い、社内の公平感、株主への説明といった複数の観点が絡みます。税務の結論だけで決められる問題ではないため、早い段階で顧問税理士や弁護士を交えて方針を固めておくべきです。
一括納付が難しい場合は分割納付を相談する
遡及分をまとめて納付するとなると、金額によっては資金繰りを直撃します。この点について国税庁は、源泉所得税を一時に納められない場合には、税務署に申請を行うことで、原則として1年以内の期間に限り納税の猶予等が認められる場合があるとしています。
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
猶予は自動的に認められるものではなく、申請と審査を経て判断されます。資金繰りの見通しを示す資料を整え、納税地の所轄税務署の法人課税部門に早めに相談することが現実的な進め方です。
関連損失の計上と適時開示にも備える
上場企業の場合は、税務対応だけでは終わりません。源泉所得税の納付や附帯税の負担は、会計上の損失として計上する必要があり、金額によっては適時開示の対象になります。
実際に、信託型ストックオプションへの対応と関連損失の計上を開示した上場企業が複数存在します。業績予想への影響、監査法人との協議、株主・投資家への説明まで含めて対応範囲が広がるため、経理・財務部門と法務部門、IR担当が連携して動く体制を早めに組んでおくことが欠かせません。
信託型ストックオプション他のストックオプション形態との比較section
ここで、従来のストックオプションとの仕組みや内容の違いを比較しつつ分析していきます。
なお、ここでも、通常の第三者拠出型の信託型ストックオプションを念頭に置きつつ整理しています(以下、特に記述がない限り同じ。)
|
|
無償ストックオプション |
有償ストックオプション |
信託型ストックオプション |
|
導入時の検討事項 |
対象者の範囲、付与個数、税制適格、株式報酬型、行使条件 など |
対象者の範囲、付与個数、発行価額、無償(税制適格SO)との併用、行使条件など |
行使条件、発行数量、なおポイント付与に関する基準設定も |
|
企業側のコスパ |
発行の都度費用かかる |
発行の工数は基本的に1度で足りる(※1) |
|
|
付与時および行使時課税に関する取扱い |
税制適格:いずれも非課税 非税制適格:行使時課税あり |
いずれも非課税 |
① 付与時は非課税 ② 行使時は給与所得として課税 |
|
譲渡所得課税 |
あり |
||
|
会計上の処理(※2) →非上場企業の場合 |
税制適格であれば、費用計上なし |
払込金額を貸借対照表の純資産の部に「新株予約権」の項目で計上。 |
業績条件等が確定しない限り株式報酬費用の計上なし。 |
|
退職時に関する取り扱い |
維持または消滅 |
別の者に付与できる |
|
|
対象者の後決め可否 |
× |
〇 |
|
|
対象者の個別性 |
ポジション、役職までであれば条件設定可能だが、個々人ごとの付与を後決め× |
〇 |
|
|
非上場企業での導入可否 |
〇 |
||
- ※1年度中の報酬として処理工数が発生する場合もある
- ※2上場企業の場合は、費用計上の必要あり
(発行会社の資金拠出で導入可能な新たなタイプの信託型ストックオプション「オプションプール信託™」のリリースを決定|PRTIMES コタエル信託株式会社掲載の図をもとに筆者作成)
今後の税制適格ストックオプションの可能性と位置づけ
国税庁の見解公表後は、信託型ストックオプションにおける行使時の節税メリットがなくなる形となったため、現状は、税制適格の一環としての位置づけが失われるような形となりました。
その結果、税制適格ストックオプションが法律上適正に認められるストックオプションにおける節税スキームとして位置づけられることになると考えられます。
税制適格ストックオプションへ切り替えられるかsection
2023年の混乱のなかで、多くの企業が検討したのが税制適格ストックオプションへの切替えでした。国税庁はQ&Aのなかで、信託型ストックオプションであっても一定の要件を満たせば税制適格として認められることを明示しています。ここが実務上もっとも重要な論点です。
切り替えを検討すべきケースを見極める
まず前提として、切替えを検討する余地があるのは、まだ権利行使が行われていないケースです。すでに行使されている分については、その年分の課税関係が確定しているため、事後的に適格化することはできません。
検討の優先度が高いのは、次のような状況です。
- 信託がストックオプションを保有しており、まだ役職員に交付していない
- 交付は済んでいるが、権利行使期間に入っていない、または行使を控えている
- 上場までにまだ時間があり、契約変更や設計見直しの余地が残っている
逆に、上場が目前に迫っている場合は、手続きに要する時間の面で現実的ではなくなります。
8つの要件で適格化の可否を判定する
国税庁のQ&Aは、信託型ストックオプションが税制適格として認められるための要件を次のように示しています。
- 信託契約において、原則として受託者が自身の判断でストックオプションの行使や第三者への譲渡をできないとされていること
- 発行会社の取締役等に無償で付与されること
- 権利行使が、受益者を指定する日(受益者指定日)の後2年を経過した日から、受益者指定日後10年を経過する日までの間に行われること。設立5年未満の非上場会社など一定の要件を満たす会社では15年まで延長される
- 権利行使価額の年間合計額が1,200万円を超えないこと。設立5年未満の会社は行使価額を2で除して、設立5年以上20年未満で非上場等の要件を満たす会社は3で除して判定する
- 1株当たりの権利行使価額が、信託受益権の付与に係る契約締結時の1株当たりの価額以上であること
- 取締役等において、ストックオプションおよび信託受益権の譲渡が禁止されていること
- 権利行使に係る株式の交付が、会社法238条1項に定める事項に反しないで行われること
- 権利行使により取得した株式について、金融商品取引業者等への保管の委託がされること、または発行会社において譲渡制限株式の管理がされること
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
通常の税制適格ストックオプションの要件と比べると、1つめの受託者の裁量を制限する条項と、3つめ・5つめで基準時点が「付与決議の日」ではなく「受益者指定日」になっている点が信託型特有です。自社の信託契約書にこれらの条項が入っているかどうかが、最初の確認ポイントになります。
切り替えが難しいケースも押さえておく
一方で、次のような場合は適格化が困難です。
- すでに権利行使が行われている。課税関係が確定しており、遡って適格にはできません
- 付与対象者が税制適格の要件を満たさない。税制適格ストックオプションは発行会社の取締役等が対象であり、社外の協力者は原則として対象外です(社外高度人材として認定を受ける道はあります)
- 年間の権利行使価額が限度額を超えてしまう。特に株価が大きく上昇している場合は、限度額に収まらないことがあります
- 上場が極端に近く、契約変更や体制整備の時間が確保できない
これらに該当する場合は、適格化ではなく源泉所得税の納付を前提とした対応に切り替え、負担の分散や納税資金の手当てに注力するほうが現実的です。
令和6年度改正で適格SOはどこまで使いやすくなったか
2023年当時、税制適格ストックオプションは要件が厳しく使いにくいという声がありました。その後の税制改正で状況は大きく変わっています。
| 改正項目 | 改正の内容 | 年度 |
|---|---|---|
| 年間権利行使価額の限度額 | 原則1,200万円を、設立5年未満の会社は実質2,400万円、設立5年以上20年未満で非上場または上場後5年未満の会社は実質3,600万円まで引上げ | 令和6年度 |
| 保管委託要件 | 譲渡制限株式については、証券会社等への保管委託に代えて発行会社自身による株式の管理も可能に | 令和6年度 |
| 社外高度人材 | 認定対象企業および社外高度人材の範囲を拡充 | 令和6年度 |
| 権利行使期間 | 設立5年未満の非上場会社は、付与決議日後2年から15年までに延長 | 令和5年度 |
なお令和6年度改正は令和6年4月1日に施行され、令和6年分以後の所得税について適用されます。令和6年3月31日以前に締結された契約について改正後の要件を適用するための経過措置は、令和6年12月31日をもって期間が終了しています。
あわせて、税制適格ストックオプションの権利行使価額を決める際の株価算定についても、2023年7月7日に租税特別措置法通達29の2-1が新設されました。
取引相場のない株式については、一定の条件のもとで財産評価基本通達の例によって算定することが認められています。未上場企業にとって、行使価額の設定における予見可能性が大きく高まった改正です。
[参照元]「租税特別措置法に係る所得税の取扱いについて」の一部改正について(法令解釈通達)|国税庁
税制改正の経緯をより詳しく確認したい場合は、こちらの記事もあわせてご覧ください。
他のストックオプションとどう違うのか
信託型ストックオプションの特徴は、他の形態と並べてみると輪郭がはっきりします。ここでは課税関係が整理された現在を前提に比較します。
無償・有償・税制適格・信託型を横並びで比べる
| 比較項目 | 税制適格 | 税制非適格(無償) | 有償 | 信託型 |
|---|---|---|---|---|
| 付与時の課税 | なし | なし | なし | なし |
| 行使時の課税 | なし(繰延べ) | 給与所得として最大約55% | なし | 給与所得として最大約55% |
| 譲渡時の課税 | 譲渡所得20.315% | 譲渡所得20.315% | 譲渡所得20.315% | 譲渡所得20.315% |
| 発行会社の源泉徴収 | 不要 | 必要 | 不要 | 必要 |
| 付与対象者の後決め | 不可 | 不可 | 不可 | 可能 |
| 個々人の貢献度の反映 | 役職単位まで | 役職単位まで | 役職単位まで | 個人単位で可能 |
| 退職者への対応 | 消滅または維持 | 消滅または維持 | 消滅または維持 | 別の人に振り替え可能 |
| 発行の工数 | 付与の都度必要 | 付与の都度必要 | 付与の都度必要 | 原則として一度で足りる |
| 発行原資の負担 | なし | なし | 被付与者が負担 | 委託者が負担 |
[参照元]ストックオプションに対する課税(Q&A)(情報)|国税庁
この表を見ると、信託型が持つ強みは制度設計の柔軟性に集約されていることがわかります。付与対象者を後から決められる点、個人単位で貢献度を反映できる点、退職者の分を別の人に回せる点は、他の形態にはない特徴です。
一方で税務上の優位性は、行使時の給与課税が明確になったことで失われました。柔軟性のために税負担を受け入れられるかどうかが、判断の分かれ目になります。
いま選ばれている代替スキームを知る
課税関係が整理されて以降、実務では次のような選択肢が中心になっています。
- 税制適格ストックオプション:令和5年度・令和6年度の改正で年間限度額や保管委託要件が緩和され、使い勝手が大きく改善しました。行使時の課税を繰り延べられるため、被付与者にとってのメリットが最も大きい選択肢です
- 有償ストックオプション:適正な時価で有償発行することにより、報酬性を排除しやすくなります。被付与者が発行価額を負担する必要はありますが、税務上の取扱いが安定しています
- 信託型ストックオプション(税制適格として組成):前章で述べた8つの要件を満たせるのであれば、柔軟性と税制優遇を両立できます。ただし信託契約の設計難易度は高くなります
- 株式給付信託:上場企業を中心に用いられる、信託を通じて株式そのものを交付するしくみです。ストックオプションとは別系統の制度になります
信託というしくみ自体が使えなくなったわけではありません。使い方を設計し直す必要が生じた、というのが正確な理解です。
信託型ストックオプションのメリット・デメリット
比較を踏まえて、信託型ストックオプションの長所と短所を整理します。課税関係が整理された現在の前提で評価している点にご注意ください。
いまも残るメリット
| 内容 | 誰にとってのメリットか |
|---|---|
| 付与対象者を後から決められる | 発行会社 |
| 退職者には付与せず、その分を別の社員に回せる | 発行会社 |
| ストックオプションの取得を放棄して転職する選択がとりやすい | 被付与者 |
| 個々人の成果に応じて相対的に配分できる | 発行会社・被付与者 |
| 株価が低い早い段階の行使価額を保てる | 被付与者 |
| 何度も発行手続きをする必要がなく、発行コストを抑えられる | 発行会社 |
| 一度にまとめて発行するため、既存株主の希薄化懸念に対応しやすい | 発行会社・株主 |
課税見解後に重くなったデメリット
| 内容 | 誰にとってのデメリットか |
|---|---|
| 権利行使時に給与所得として最大約55%が課税される | 被付与者 |
| 発行会社に源泉徴収義務が生じ、納付事務と資金負担が発生する | 発行会社 |
| 委託者であるオーナー等に発行原資の金銭的負担がある | 委託者 |
| 受託者に支払う手数料・報酬のコストがかかる | 発行会社 |
| 人事評価制度やポイント付与基準が未整備だと、かえって士気が下がる | 発行会社 |
| 契約設計を誤ると税制適格として認められず、優遇を受けられない | 発行会社・被付与者 |
かつて最大の魅力とされた税務上の優位性が消えた結果、残ったのは設計の柔軟性です。その柔軟性にどれだけの価値を見出すかで、評価は変わります。
これから導入するなら何に注意すべきか
これから信託型ストックオプションの導入を検討する企業が押さえておくべき点を3つ挙げます。
現在の課税上の取扱いを前提に設計する
最初に確認すべきは、行使時に給与課税が生じることを前提に置くのか、それとも税制適格の要件を満たす形で組成するのかという方針です。
税制適格を目指す場合は、信託契約の段階から受託者の裁量を制限する条項を入れ、受益者指定日を起点とした行使期間や、契約締結時の株価以上の権利行使価額といった要件を織り込む必要があります。組成後に条項を追加して適格化するのは容易ではないため、設計の初期段階で税務の専門家を入れることが前提になります。
古い解説記事のなかには、税制適格化の可否が未確定だった時期の記述が残っているものもあります。現在は国税庁のQ&Aに要件が明示されているため、そちらを起点に検討してください。
使い勝手を取るか従業員のベネフィットを取るか
信託型の最大の価値は、付与対象者の後決めをはじめとする設計の自由度にあります。一方で、税制適格の要件を満たさない形で組成すれば、被付与者は行使時に重い税負担を負います。
会社側の使い勝手を優先するのか、被付与者が手にする金額を優先するのか。この二択は、採用時にストックオプションをどう説明するかにも直結します。候補者から税務上の取扱いを質問される場面も増えているため、説明できる形にしておくことが望ましいといえます。
ポイント付与の基準づくりを先に固める
人事評価制度やポイント付与のガイドラインが整っていなければ、信託型ストックオプションの効果は発揮されません。
基準が貢献度を適切に反映していない場合、期待した人材に十分な配分が届かず、制度そのものが形骸化します。逆に基準が細かすぎても運用が回りません。導入時期を決める前に、評価制度の設計と運用体制の目処を立てておくことが先決です。
Speee社の訴訟では何が争われているのか
国税庁の見解が示されてからおよそ3年、この論点は新しい局面に入りました。導入企業が国を相手に訴訟を提起しています。
2026年3月、14億5,200万円の還付請求が提起された
マーケティング支援などを手がける株式会社Speee(東証スタンダード、証券コード4499)は、2026年3月17日開催の取締役会で訴訟提起を決議し、同日、国を被告として東京地方裁判所に提訴しました。
| 項目 | 内容 |
|---|---|
| 訴訟提起日 | 2026年3月17日 |
| 事件名 | 源泉所得税等誤納金還付請求事件 |
| 被告 | 国 |
| 裁判所 | 東京地方裁判所 |
| 訴訟物の価額 | 14億5,200万円 |
[参照元]信託型ストックオプションに関する訴訟の提起のお知らせ|株式会社Speee(TDnet 2026年3月17日)
同社は2023年9月29日に、信託型ストックオプションへの対応と関連損失の計上を公表しており、国税庁の見解を踏まえて源泉所得税の納付を済ませていました。今回の提訴は、その納付分を誤納金として返還するよう求めるものです。
争点は会社に源泉徴収義務が生じるかどうか
Speee社は開示資料のなかで、国税庁の見解は租税法令の解釈として妥当なものではなく、同社に源泉徴収義務は生じないとの立場を明らかにしています。そのうえで、納付した源泉所得税および附帯税相当額が誤納金にあたるとして、還付を求めています。
[参照元]信託型ストックオプションに関する訴訟の提起のお知らせ|株式会社Speee(TDnet 2026年3月17日)
争点を整理すると、信託を介して交付されたストックオプションの行使益が、発行会社から役職員に対する労務の対価といえるかどうかに帰着します。国税庁は実質的に発行会社が付与していると見ますが、信託法上は受託者が保有し交付しているという構成をとる以上、形式と実質のどちらを重視するかという解釈問題が残ります。信託型ストックオプションをめぐって国を相手にした訴訟は、これが初とみられています。
判断が示されたとき実務はどう動くか
裁判所の判断がどちらに傾くかで、実務への影響は大きく分かれます。
国の主張が認められれば、現在の取扱いが司法によって追認され、解釈は事実上固まります。企業側は源泉徴収義務を前提とした対応を継続することになります。
逆に納税者側の主張が認められた場合は、すでに納付を済ませた企業にとって還付を求める道が開けます。ただし、更正の請求や還付請求には期間の制限があるため、判決を待ってから動けばよいとは限りません。自社の納付時期と権利行使の時期を整理し、仮に判断が覆った場合に何がいつまでにできるのかを、あらかじめ確認しておく価値があります。
現時点では係属中であり、確定した司法判断は示されていません。したがって実務上は、国税庁の見解に沿った対応を続けることが原則です。そのうえで、訴訟の進行を注視しながら、自社の立場を整理しておくという構えが現実的でしょう。
実際に導入した企業はどう使ってきたか
課税関係が整理される前の事例になりますが、信託型ストックオプションがどのような狙いで使われてきたかを知るうえで参考になる2社を紹介します。
KLab株式会社
KLab株式会社は2016年3月7日、第三者拠出型の信託型ストックオプションを発行しました。
CEOの真田氏が個人の資金を拠出し、割当先の信託会社との間で信託契約を締結したうえでストックオプションを発行する形です。特徴的なのは、信託期間が異なる3つの信託契約を締結し、1つの契約ごとに5,000個の新株予約権を割り当てた点にあります。
この設計により、異なる時期に入社した役職員にもストックオプションの恩恵が行き渡るようになります。また同社はストックオプションの付与マニュアルを整備し、職責や業績貢献度に応じてポイントを付与する運用としていました。基準づくりまで含めて綿密に準備された例といえます。
[参照元]信託活用型新株予約権インセンティブプラン導入に伴う第三者割当てによる第15回〜第17回新株予約権の発行に関するお知らせ|KLab株式会社(2016年3月7日)
株式会社スペースマーケット
株式会社スペースマーケットでは、信託型ストックオプションの導入前に税制適格ストックオプションを発行していました。ただし、その発行時期より後に入社した社員には恩恵が及ばず、インセンティブに不公平感が生じていたといいます。
そこで公平な配分を実現する手段として導入されたのが信託型ストックオプションでした。タイミングは資金調達のシリーズBラウンド時点とシリーズCラウンド時点の2回です。税制適格ストックオプションの発行を含めると、成長ステージに応じて計3回のストックオプションを発行したことになります。
通常のストックオプションが抱える課題と、発行時期を会社の成長ステージに合わせる考え方の両方がよくわかる例です。[参照元]弁護士・石原遥平氏に聞いた、スペースマーケットの信託型ストックオプション設計と導入のリアル|BRIDGE(2021年4月18日)
なお、いずれも国税庁の見解が示される前の事例です。同じ設計をそのまま採用すると行使時の給与課税が生じるため、現在導入を検討する場合は税制適格の要件を満たせるかどうかから検討してください。
信託型ストックオプションを導入する際の注意点3つsection
信託型ストックオプションを導入する際、どのような点に注意すべきでしょうか。3つの点について解説していきます。
新たな課税上の取扱いの内容
国税庁の見解公表後も、さらに動きがありました。
6月6日に行われた「新しい資本主義実現会議(第19回)」において、信託型ストックオプションの課税上の取扱いに関し、鈴木財務大臣による提出資料の中で、公表の趣旨に関する説明と併せて、次のような言及がなされています。
(信託型ストックオプションの課税上の取扱いについて)
●併せて、スタートアップ等による税制適格SOの活用を推進する観点から、今般、国税庁において、
①信託型SOについても、一定の要件を満たせば、給与課税を要しない税制適格SOと取り扱うことが可能であることを明らかにするとともに、
②未上場会社の株価算定ルールを明確化。
(注)税法上、税制適格SOの権利行使価額は、SOに係る契約締結時の株価を上回る水準で設定することとされているが、当該株価を財産評価基本通達の方法で算定することを認める旨通達改正を行う(改正案をパブコメ中。7月中を目途に改正を予定。)。
→未上場会社であるスタートアップにとって、税制適格SOに係る権利行使価額の設定が容易になり、税務の予見可能性も向上。
(太字は筆者による。)
これによると、今後、信託型ストックオプションについても一定の要件をもとに税制適格SOとして位置づけが与えられる可能性があることが示唆されており、今後も建設的な議論がなされていくことも予想されます。
信託型の使い勝手重視か、従業員側のベネフィット重視か
とはいえ、現状においては、信託型ストックオプションにおける課税上の取扱いが、給与所得として最大55%の税率になることを踏まえたメリット・デメリットの検討であると考えられます。
具体的には、付与対象者の後付け等のメリットを重視するか、従業員側のベネフィットを考慮しつつ差し当たり税制適格ストックオプションのスキームを導入するかといった点を考慮すべきでしょう。
導入時期とポイント付与の基準の定め方
上記のデメリットでも述べたように、人事評価制度やストックオプション付与のための基準・ガイドラインを策定しなければ、信託型ストックオプションのスキームを効果的に活用することができません。
ポイント付与の基準の具体的な内容も、貢献度を適切に反映した合理的な内容をしっかりと確立できない限り、結果として無駄が生じてしまうおそれもあります。 ゆえに、導入時期や基準の定め方には注意が必要です。
新たなタイプの発行会社拠出型信託型ストックオプションsection
最後に、冒頭でも述べた新しいタイプの信託型ストックオプションとして注目される、発行会社拠出型の信託型ストックオプションについて、若干解説していきます。
発行会社拠出型信託の仕組み
これは、開発したコタエル信託株式会社が商標登録している呼称では「オプションプール信託」といわれるものです。
プレスリリースの内容によれば、次のような仕組みです。まず、発行会社が、受託先との間で信託契約を締結した上、受託先に対し信託金を拠出します。そして、社内でストックオプションの発行手続を行い、新株予約権の割当てを行います。
これ以降のフローは、第三者拠出型の場合と同様になります。
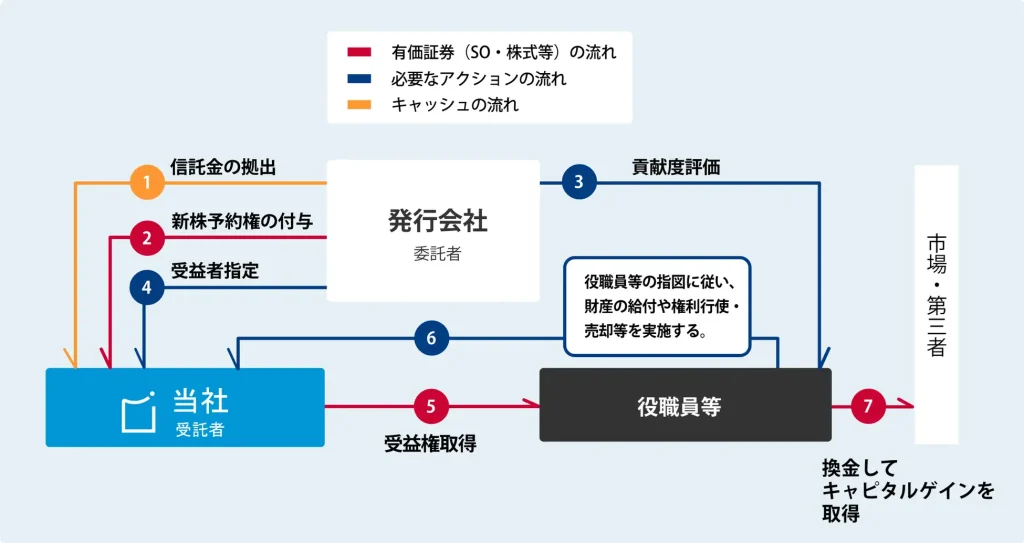
第三者拠出型信託との違い
文字通り、ストックオプション発行の原資がオーナーなど発行会社以外の第三者ではなく発行会社自身の資金を原資とする発行である点に違いがあります。
第三者拠出型の場合は、CEOの場合のほか資金拠出をしてくれるようなオーナーを探す必要があったり、それには資金力のある上場企業などに掛け合う必要がありましたが、スタートアップ・ベンチャー企業では困難な側面があります。
発行会社型の信託型ストックオプションの場合であれば、自社の資金の範囲で発行可能であることから、導入のしやすさが違います。他にも、3か月おきの柔軟な受益者決定、後見期待値に応じた配分決定、発行会社自身による受益者指定権の活用といったメリットがあります。
よくある質問
信託型ストックオプションについて、実務でよく寄せられる質問をまとめました。
信託型ストックオプションは2026年現在も使えますか
制度として禁止されたわけではなく、現在も組成は可能です。ただし、行使時に給与所得として課税される前提で設計するか、国税庁のQ&Aが示す8つの要件を満たして税制適格ストックオプションとして組成するかのいずれかになります。何も手当てをしないまま従来の設計で導入すると、被付与者が重い税負担を負うことになります。
権利行使していなければ課税されませんか
課税されません。信託型ストックオプションの給与課税が生じるのは、役職員が権利を行使して株式を取得した時点です。信託が保有している段階や、受益者に指定されて交付を受けた段階では課税関係は生じません。まだ行使していないのであれば、設計を見直す余地が残っています。
源泉所得税は会社と本人のどちらが負担しますか
法律上は発行会社に源泉徴収義務があり、納付した税額は権利行使をした本人に求償できます。実務では会社が負担する例も多く見られますが、求償しないと決めた場合は債務免除による経済的利益を与えたものとされ、グロスアップ計算による追加の源泉所得税が生じます。会社負担を選ぶ場合は、その追加分まで織り込んで判断してください。
遡及分を一括で納められない場合はどうすればよいですか
税務署に申請を行うことで、原則として1年以内の期間に限り納税の猶予等が認められる場合があります。自動的に認められるものではないため、資金繰りの状況を示す資料を準備し、納税地の所轄税務署の法人課税部門に早めに相談してください。
税制適格ストックオプションの年間限度額はいくらですか
原則は1,200万円です。ただし、設立5年未満の会社が付与する場合は権利行使価額を2で除して判定するため実質2,400万円、設立5年以上20年未満で非上場または上場後5年未満の会社が付与する場合は3で除して判定するため実質3,600万円まで引き上げられています。令和6年度税制改正によるもので、令和6年分以後の所得税について適用されます。
Speee社の訴訟の結果が出るまで対応を待つべきですか
待つべきではありません。訴訟は係属中であり、確定した司法判断はまだ示されていません。現時点では国税庁の見解に沿った対応を続けるのが原則です。
そのうえで、判断が示された場合に何をいつまでにできるのかを整理しておくと、結果が出た際に速やかに動けます。
まとめ
本記事のポイントを3つ整理したまとめです。
- 信託型ストックオプションは、信託の仕組みを掛け合わせたストックオプションの付与であり、被付与者の後決めを可能にするなど、従来のストックオプションの仕組みにはない画期的なものとして、スタートアップ・ベンチャー企業を中心に活用が広がっている。
- 2023年5月下旬に、信託型ストックオプションの課税上の取扱いは、行使時の属する年分の給与所得として扱われること等の見解が国税庁から公表され、従前の業界内の認識が覆されるに至った。
- 企業側としては、遡及分の対応において実務上困難な点もあるが、分割納付などの利用可能性があるほか、今後税制適格ストックオプションとして認められる要件が整理される動きもあるため、メリット・デメリットについて多角的に検討して導入を考える必要がある。